При покупке квартиры, жилого дома, земельного участка или доли в них право на имущественный вычет по НДФЛ возникает из бюджета. Это право рассматривается государством как мера поощрения за то, что мы обеспечиваем себя жильем (первой потребностью) за свой счет.
Что такое налоговый вычет за квартиру
Сумма возмещения из государственного бюджета подоходного налога физических лиц, уплаченного за приобретенное за их счет жилье, в пределах установленного законодательством уровня.
Кому положен вычет на покупку имущества
Физические лица имеют право на получение вычета по НДФЛ при покупке недвижимости при соблюдении следующих условий:
- приобретение зарегистрированной жилой недвижимости;
- источник средств — собственный доход физического лица;
- физическое лицо — плательщик НДФЛ (индивидуальный предприниматель на УСН не платит НДФЛ и не имеет права на вычеты)
- продавец и покупатель недвижимости не являются взаимозависимыми (не связаны, не связаны или не состоят в трудовых отношениях — возможно установление цен)
- менее чем через 3 года после покупки недвижимости.
Какими документами подтверждать расходы для получения вычета
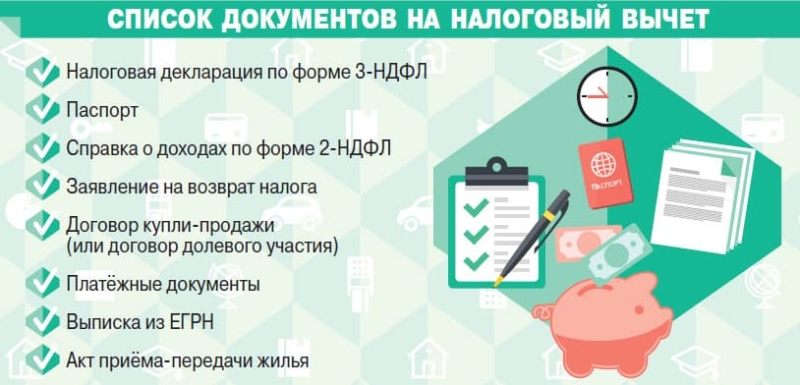
Подтверждение расходов на приобретение жилья определяется следующими документами:
- выписка из Единого государственного реестра недвижимости (Registro Estado Unificado de Bienes Raíces), если недвижимость была приобретена после 2016 года, или свидетельство о регистрации собственности в отношении сделок, совершенных до 2016 года
- договор купли-продажи недвижимости;
- Налоговые или платежные документы, подтверждающие оплату операции (чеки, банковские выписки, варранты, квитанции и т.д.)
- акт приема-передачи квартиры.
В случае приобретения недвижимости в ипотеку к общему перечню документов необходимо приложить дополнительные документы:
- договор ипотечного кредита
- обновленный график ипотечных платежей (аннуитетов)
- фискальные или платежные документы согласно графику платежей (чеки, выписки о движении средств по счету и т.п)
Размер вычета и максимальные суммы расходов
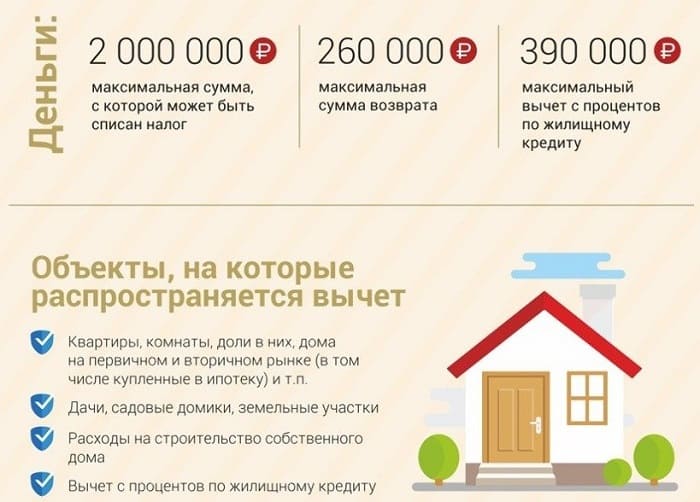
Размер имущественного вычета при покупке недвижимости без ипотечного обеспечения составляет до 2 млн рублей один раз в жизни. В случае покупки жилья в ипотеку вычет увеличивается еще на сумму до 3 млн рублей.
Важно учесть следующие моменты:
- вычет предоставляется один раз в жизни;
- сумма вычета может применяться к различным сделкам, пока не будет использована вся сумма (пример: покупка дома за 500 тысяч рублей, + 1,5 млн рублей за покупку квартиры);
- если сумма (остаток) вычета превышает сумму дохода плательщика за налоговый период, то остаток переносится на следующий налоговый период до полного исчерпания суммы вычета;
- сумма налога, уплаченная за периоды, начинающиеся с года приобретения жилья, возвращается из бюджета, а не вся сразу;
- возврату подлежит не вся сумма вычета (до 2 млн руб или до 5 млн руб при ипотеке), а 13% от этих сумм (до 260 тыс руб или до 650 тыс руб.).
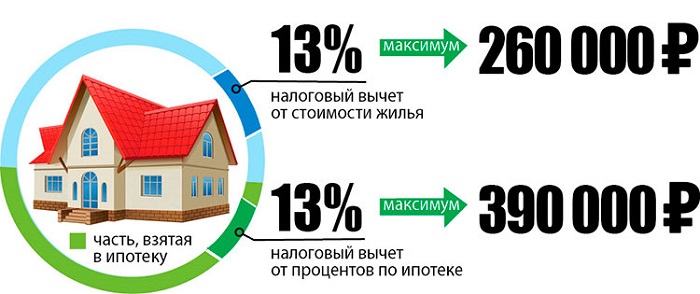
Важно отметить, что при сумме вычета 3 млн руб. Учитываются только проценты по ипотеке, а не вся сумма ежемесячных платежей.
Аннуитетный ипотечный платеж (ежемесячно) представляет собой регулярную сумму выплаты долга по основному долгу и процентам перед банком (в начале графика платежей большую часть платежа составляют проценты, меньшую часть — основной долг, в конец графика: плюс основной долг минус проценты).
Как рассчитать размер вычета
Расчет производится по методике:
Вычет = сумма расходов (до уровня лимита 2 млн руб.) * 13 %
Если квартира стоит 1 800 000 рублей, то Вычет = 1 800 000 * 13% = 234 000 рублей.
Если квартира стоит 2 500 000 рублей, то Вычет = 2 000 000 * 13% = 260 000 рублей.
Если квартира стоит 4 700 000 рублей, а проценты по ипотеке за текущий год составили 240 000 рублей, то Вычет = (2 000 000 + 240 000) * 13% = 291 200 рублей.
Когда нужно подавать документы
Представление документов зависит от варианта предоставления вычета:
- в случае инициации через работодателя, после подготовки всех документов и получения подтверждения от налоговых органов;
- на конец текущего налогового периода, в котором было зарегистрировано право собственности на недвижимое имущество, приобретенное с понесенными расходами, или
- в течение 3 лет после года регистрации квартиры.
Сколько раз можно воспользоваться налоговым вычетом по сделкам на покупку квартиры
Вычет до 2 млн рублей при покупке квартиры можно получить один раз в жизни. Но если сумма вычета использовалась в том налоговом периоде, в котором доход плательщика был меньше этой суммы, то остаток вычета не сгорает, а переносится на следующий год (годы) до момента его исчерпания полностью.
Этапы возврата из бюджета средств в случае покупки жилья
В целом возврат средств из бюджета происходит по следующим этапам:
- Покупка, оплата сделки и регистрация дома.
- Добросовестная уплата налога на доходы физических лиц.
- Начать процесс возврата через налоговый орган (общий или упрощенный), подав пакет подтверждающих документов и заявление
- Камеральный контроль налогового органа представленных документов (проверка достоверности указанных данных) в течение 3 календарных месяцев
- Принять решение о возврате или отказе в случае серьезных нарушений (взаимозависимости)
- Бюджетное перечисление суммы удержания на расчетный счет заявителя.
Как оформить заявление на возврат налога при оформлении вычета
Заявление оформляется на основании варианта предоставления вычета:
- бесплатно в случае предоставления через работодателя
- по унификации — Форма по КНД 1150074
Получение имущественного налогового вычета через работодателя
Налоговый вычет начинается через работодателя плательщика до окончания года приобретения и регистрации жилья, предварительно получив от налоговых органов документ, удостоверяющий, что физическое лицо имеет на него право.
Этот вариант вычета выгоден для тех, кто купил недвижимость в первом полугодии и не хочет долго ждать возможности подать документы на вычет через налоговую в конце года.
Алгоритм получения имущественного вычета через работодателя:
- Соберите и сделайте ксерокопии доказательств использования вычета IRPF (супружеского, договорного, фискального и т.д.)
- Подать заявление (произвольной формы) с пакетом подтверждающих документов в налоговый орган о наличии права на имущественный вычет.
- Получить в налоговом органе уведомительный документ о праве на вычет с последующим предоставлением его работодателю.
Подача документов через личный кабинет плательщика подразумевает предоставление скан-копий документов, заверенных одноразовой электронной подписью.
Предоставление документов путем очного обращения в налоговый орган, необходимо предоставить оригиналы документов, не включенных в дело для проверки.
Работодатель через бухгалтерию использует информацию о праве на налоговый вычет по НДФЛ для расчета заработной платы, с которой налог не удерживается в пределах суммы вычета.
Получение имущественного налогового вычета через налоговую инспекцию
Для получения налогового вычета при покупке дома возможно подать пакет документов в налоговые органы через личный кабинет плательщика или лично:
- Заявление об истребовании имущества
- Налоговая декларация форма 3-НДФЛ (рекомендуется использовать бесплатный сервис https://www.nalog.gov.ru)
- Справка о доходах форма 2-НДФЛ (заказывается в бухгалтерии работодателя или берется из вкладки «Доходы и удержания» личного кабинета налогоплательщика)
- Информация о номере расчетного счета заявителя, на который будет поступать вычет.
- Пакет подтверждающих документов на стоимость покупки дома
- В случае долевой собственности на приобретаемое имущество (свидетельство о браке, письмо-договор о разделе долей).
В 2021 году получить налоговый вычет будет можно без декларации
Упрощенный порядок получения имущественного налогового вычета предполагает заполнение заявителем только заявления, сформированного налоговой службой, через личный кабинет плательщика.
Все подтверждающие данные для оформления возмещения фактических затрат на приобретение налоговые органы получают из баз данных органов государственной регистрации или по каналам обмена банковской информацией.