Что нужно сделать, чтобы лишиться квартиры, как не остаться с миллионным ипотечным долгом? Доверить банку проверку купленной квартиры? Банк не проверяет «от и до» вашего продавца. Это не твоя забота. И просто выписка из ЕГРН, которую требует банк, не гарантирует чистоту квартиры. Но если сделка сорвется, это не аннулирует ваш ипотечный долг автоматически. Покупатель поймет, и надолго.
Как испортить кредитную историю без единого долга
Как легко испортить кредитную историю без микрокредитов и долгов. Как многие делают: собирают пакет документов и отправляют этот пакет сразу во многие банки и думают: «Сейчас все банки меня одобрят, и я выберу, где выгоднее, где ставка ниже». Нет, такое тоже бывает, но можно случайно где-то ошибиться, не подумав указать что-то не то в анкете, тут много нюансов. И эта ошибка идет на все банки, и все банки естественно отказывают.
Каждый отказ фиксируется в вашей кредитной истории. И тогда вы сможете легко и быстро исправить эту ошибку и повторно оформить ипотеку, но ваша кредитная история уже полностью отрицательная во всех банках. Все. Сразу откажут, даже не поймут.
Что мы делаем. Если вы подаете заявление без ипотечного брокера, без агента по недвижимости, это нормально, но сначала с двумя банками, если они оба были отклонены, остановитесь, выясните, что не так.
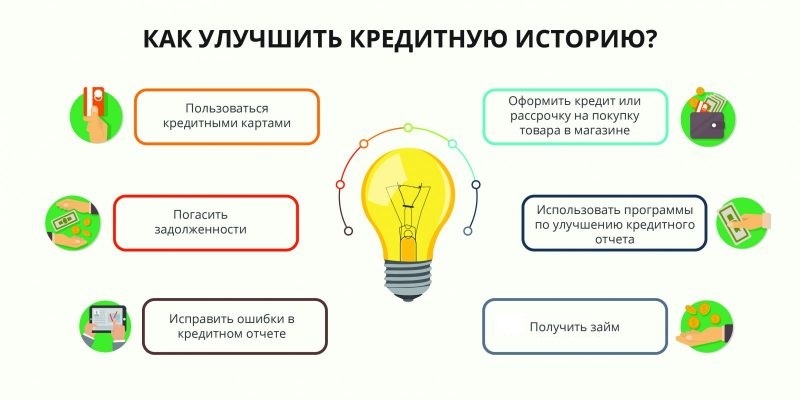
Исправьте, а затем отправьте в следующие банки.
В чем подвох рефинансирования
Банки не спешат об этом говорить. Допустим у вас ипотека в Сбербанке, вы уже выплатили достаточный срок (3-5 лет), первые годы вы платите в основном проценты, с каждым месяцем доля основного долга в общем ежемесячном платеже увеличивается, а проценты уменьшается. Вы собираетесь рефинансировать ипотеку в другом банке (ВТБ) под меньший процент. Новый банк полностью выкупает ваш долг у предыдущего, закрывает ипотеку. Теперь вы ничего не должны Сбербанку, но должны ВТБ. И за первые несколько лет вы снова платите проценты.
Поэтому следует учитывать в каждом конкретном случае, если вы уже выплатили половину ипотеки, рефинансирование, скорее всего, вам не выгодно.
Как потерять деньги и не купить квартиру
Отличный способ потерять деньги и не купить недвижимость:
- Решили брать квартиру, денег не хватает, не беда, будем брать ипотеку.
- Ипотеку пока не брали, квартиру ищем.
- Нашли отличную квартиру, подходящую по всем параметрам. Заключаем предварительный договор, вносим залог.
- И тогда мы оформляем ипотеку.
- Ипотеки не дают или дают на пару миллионов меньше, чем просили.
- Все. И квартиру не купили, и залог пропал.
Поэтому сначала открывайте ипотеку, а потом уже все телодвижения по договору и залогу.
Отказ в ипотеке в одном банке. Подавать ли заявку в другой?
А если банк получил отказ, стоит ли оформлять ипотеку в другом банке? Это того стоит, конечно. В разных банках разные ипотечные программы. Некоторые банки, например, могут не учитывать доход от сдачи в аренду недвижимости. Другие это учитывают. Для других банков важен большой стаж работы, другие соглашаются на 3-4 месяца. Поэтому необходимо искать «свой» банк по соответствующим критериям.
Ипотеку уже одобрили, но грядет увольнение. Что делать?
Что делать, если ипотеку одобрили из-за хорошего дохода, непрерывного опыта работы, но вы собираетесь увольняться. Что произойдет, если банк проверит указанную работу? Взять ипотечный кредит и уйти, если вы знаете, как вы собираетесь платить. После оформления ипотеки и заключения договора купли-продажи банку все равно, где и как вы работаете. Главное — погасить долг.
«А если продавец поднимет цену во время сделки?»
Ипотеку одобряют и вы с продавцом договариваетесь о сумме, а потом он берет и поднимает цену. Чтобы цена не выросла «вдруг», именно поэтому заключается предварительный договор купли-продажи. Для этого дается залог в качестве гарантии основного договора. А цена недвижимости указана в предварительном договоре. Его нельзя изменить в одностороннем порядке. А если нет пункта о цене, то не подписывайте такой предварительный договор.
«Любимчики» банка по ипотечной программе
Банк очень любит заемщиков, которые досрочно погашают кредит или ипотеку. И вот почему.
Человек берет ипотеку или кредит, гасит его досрочно. Что будет дальше. А потом банки убеждают человека взять очередную ипотеку или кредит, весь маркетинг для этого и есть. «Купи мечту, пусть даже в кредит. Ведь ты это заслужил». В очередной раз он досрочно гасит кредит и берет на себя следующее обязательство. В результате тот клиент гораздо больше любим банком, чем тот, кто возьмет ипотечный кредит на тридцать лет и снимет его.
В список избранных входят:
- — при первоначальном взносе 30-50 %;
- — возраст 30-45 лет;
- — с образованием;
- — при ежемесячном доходе 50 тысяч рублей;
- — Мужской
Как взять ипотеку без подтверждения дохода
Что делать, если вы хотите взять ипотеку, ваш доход «серый», хотя и хороший, и вы не можете его официально подтвердить.
- Способ 1. Взять справку на работе по форме банка. Есть такой, где работодатель прописывает ваш реальный доход. Налоговая не придет.
- Способ 2. Взять ипотеку по двум документам без подтверждения дохода. Такие программы есть у многих банков, но первоначальный взнос по такой программе обычно большой – пятьдесят/тридцать процентов.
Какой доход учитывают и не учитывают банки
Доход, не учитываемый при открытии ипотеки:
- — социальные выплаты;
- — алименты;
- — пособия на ребенка.
Чем больший доход вы покажете банку, тем больше ипотечных кредитов вам одобрят. Какие доходы учитывают банки:
- — зарплата;
- — пенсия;
- — доход от дополнительной работы;
- — доход от аренды жилья.
Продажа квартиры без налога после трёх лет владения
Он выплатил ипотеку досрочно, менее чем через три года. Как можно продать недвижимость и не платить налоги через три года владения:
- — Уникальная недвижимость на продажу. То есть на момент сделки другой квартирой вы не владеете;
- — при продаже первой квартиры в течение девяноста дней после покупки второй квартиры;
- — если вы получили имущество в наследство или в дар.
Почему ипотека на короткий срок — плохая идея
Лучше брать ипотеку на максимальный срок с минимальным платежом. Хотите платить больше — ради бога. Платите большие суммы, закрывайте ипотеку раньше. Но если вдруг что-то случится, вы заплатите только обязательный платеж. Ситуация улучшится, вы снова будете платить по максимуму. Никаких штрафов за досрочную оплату и этой огромной нагрузки на вашу голову в виде крупного платежа. А рассчитать ипотеку и обратиться в банки вы всегда можете на нашем портале!